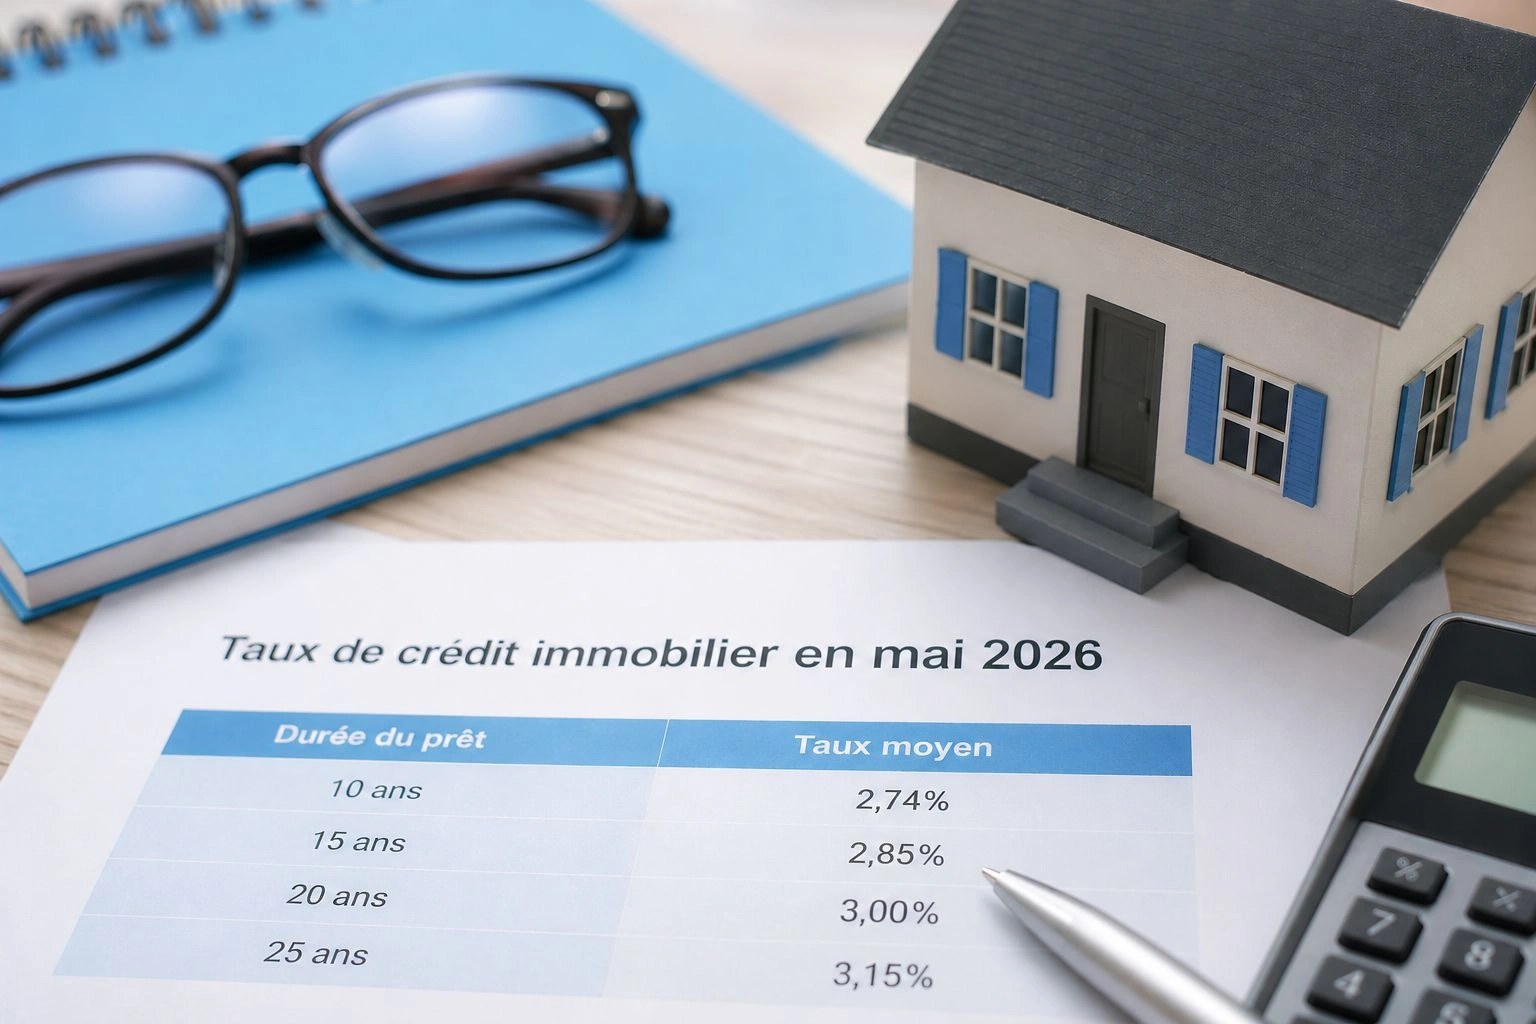
Un baromètre des taux immobiliers est un relevé périodique des taux de crédit pratiqués sur le marché, classé par durée et par profil d’emprunteur. Il indique une zone de prix, jamais un droit à obtenir ce prix. Votre taux final dépend de votre apport, de votre taux d’endettement, de la stabilité de vos revenus et de la durée choisie. Autrement dit, la grille plante le décor et votre dossier joue la pièce.
Consulter une grille de taux est devenu un réflexe avant tout projet d’achat. Le problème, c’est que la majorité des lecteurs comparent leur offre à une ligne qui ne correspond ni à leur profil, ni à leur région, ni à la bonne date. Le résultat produit deux effets opposés : une confiance excessive quand le chiffre affiché est flatteur, une inquiétude inutile quand il ne l’est pas. Reprendre la lecture depuis le début permet d’éviter les deux.
Baromètre des taux immobiliers : ce que ces grilles comparent vraiment
Les publications mensuelles qui circulent se ressemblent, mais elles ne mesurent pas la même chose. Trois familles de méthodes coexistent, et confondre l’une avec l’autre conduit à des comparaisons fausses.
La première s’appuie sur les offres réellement acceptées par les emprunteurs. Elle reflète le marché tel qu’il s’est conclu, avec un décalage de quelques semaines entre la négociation et la mise en ligne. La deuxième agrège les barèmes que les banques communiquent à leurs partenaires, sans savoir combien de dossiers passent réellement à ces conditions. La troisième compile des projets déposés en agence ou chez un intermédiaire, y compris ceux qui seront refusés en comité. Une grille bâtie sur des demandes n’a pas la même valeur qu’une grille bâtie sur des signatures.
Troisième variable, souvent oubliée : le périmètre géographique. Un chiffre national lisse des écarts importants entre une métropole tendue et une commune détendue. Certaines publications descendent à l’échelon régional, d’autres restent au niveau du pays. Si vous achetez en Provence, une moyenne nationale vous renseigne sur l’ambiance générale, pas sur ce que votre agence locale vous proposera.
Dernier point de méthode : ce que la grille appelle un taux. Certaines intègrent l’assurance emprunteur, d’autres l’excluent. Certaines ajoutent les frais de dossier, d’autres les laissent de côté. Comparer deux chiffres construits différemment revient à comparer un prix TTC et un prix HT.
Comment lire un baromètre des taux immobilier sans se tromper de colonne
Avant de confronter votre proposition bancaire à une grille, vérifiez cinq paramètres. Ils expliquent la majorité des écarts que les emprunteurs prennent pour des anomalies.
- La date de collecte, et non la date de publication : certaines reprises circulent avec plusieurs semaines de retard.
- Le profil retenu : un dossier avec un apport confortable et deux contrats stables n’est pas logé à la même enseigne qu’un dossier plus juste, avec une activité indépendante récente.
- La durée : une ligne sur 15 ans et une ligne sur 25 ans ne jouent pas dans la même catégorie.
- Le type de taux : fixe, variable ou capé ne se comparent pas ligne à ligne.
- Le contenu du chiffre : assurance, frais de dossier, garantie et frais de courtage entrent ou non dans le calcul selon les cas.
Un baromètre sérieux affiche sa méthodologie, même en petits caractères. Si cette mention manque, traitez la grille comme un ordre de grandeur et rien de plus. Une fourchette large reste plus utile qu’un chiffre unique présenté comme une vérité.
Quelle est la tendance des taux immobiliers ces derniers mois ?
La question revient à chaque rendez-vous, et elle mérite une réponse prudente. Une tendance ne se lit pas sur un mois isolé, mais sur une pente observée sur plusieurs relevés consécutifs. Trois publications qui montent légèrement pèsent davantage qu’un pic ponctuel, parce qu’elles signalent un mouvement de fond plutôt qu’un accident de calendrier.
Pour suivre cette pente sans se perdre, retenez trois repères. D’abord le sens du mouvement : la grille monte, descend ou stagne. Ensuite l’amplitude : quelques centièmes de point ne changent pas une décision, un déplacement plus net peut décaler un budget sur vingt ans. Enfin la dispersion : si les écarts entre les durées se resserrent, la concurrence entre banques travaille ; s’ils s’écartent, le marché devient plus sélectif sur le long terme.
Méfiez-vous de l’annonce qui promet une direction pour les douze prochains mois. Personne ne connaît la trajectoire future, et les prévisions publiées se trompent régulièrement. Un baromètre décrit ce qui s’est passé, éclaire un peu ce qui se négocie en ce moment, et ne dit rien de ce qui arrivera demain.
Un usage plus intelligent consiste à observer la pente sur un trimestre glissant, puis à se demander si cette pente vous avantage ou vous pénalise dans votre calendrier personnel. Si vous devez acheter dans trois mois, la tendance générale compte moins que la qualité de votre dossier et le nombre de banques consultées.
Baromètre des taux par durée : ce que change un allongement de la période
La durée est la colonne la plus lue et la moins bien comprise. Allonger la période ne fait pas qu’étaler le remboursement : cela déplace aussi le taux proposé, parce que la banque n’assume pas le même risque sur quinze ou vingt-cinq ans.
| Durée | Profil type | Effet sur le taux | Effet sur la mensualité | Effet sur le coût total |
|---|---|---|---|---|
| 15 ans | Emprunteur établi, apport solide | Niveau souvent le plus bas de la grille | Mensualité élevée | Intérêts cumulés les plus faibles |
| 20 ans | Profil majoritaire en accession | Intermédiaire, référence des comparaisons | Mensualité médiane | Coût total modéré mais réel |
| 25 ans | Budget contraint, emprunteur jeune | Ligne généralement plus haute | Mensualité allégée | Coût total le plus lourd |
| 30 ans et plus | Cas particuliers, opérations spécifiques | Conditions plus rares et moins lisibles | Mensualité basse en apparence | Poids des intérêts nettement supérieur |
Ce tableau raconte une tension simple : plus la durée s’allonge, plus la mensualité baisse et plus le coût du crédit grimpe. La bonne question n’est donc pas quelle ligne affiche le taux le plus bas, mais quelle ligne reste tenable dans votre budget sans transformer votre vie quotidienne en calcul permanent.
Ce qui déplace le baromètre des taux immobilier, au-delà de la politique monétaire
Les décisions des banques centrales occupent le devant de la scène, mais elles n’expliquent qu’une partie des mouvements. Plusieurs facteurs travaillent en arrière-plan.
Le coût de refinancement des établissements joue un rôle direct. Une banque qui se finance plus cher répercute une partie de ce surcoût sur les nouveaux crédits, surtout quand sa production ralentit et que son portefeuille vieillit. À l’inverse, un établissement en retard sur ses objectifs commerciaux peut casser temporairement sa grille pour rattraper du volume. Ces mouvements ne durent pas, mais ils existent et ils profitent à qui sait se positionner au bon moment.
S’ajoute la qualité moyenne des dossiers reçus. Quand les demandes se raréfient, les banques deviennent plus sélectives et remontent le haut de leur grille tout en abaissant le bas pour les meilleurs profils. L’écart interne à une même grille peut alors se creuser. Un emprunteur qui se situe dans le bas de cette fourchette verra une amélioration là où un dossier plus fragile verra une dégradation, dans le même mois.
La saisonnalité compte aussi. Les mois de forte activité immobilière concentrent les demandes et réduisent la marge de négociation, tandis que les périodes creuses offrent parfois plus de souplesse. Enfin, les règles prudentielles qui encadrent l’octroi pèsent sur la marge de manœuvre commerciale : un dossier qui sort des critères usuels se négocie moins sur le taux que sur le reste.
Les écarts invisibles entre la ligne du baromètre et votre offre signée
Vous avez comparé, votre banque annonce un taux supérieur à la grille, et vous avez l’impression d’être mal servi. Dans neuf cas sur dix, l’écart s’explique par des postes qui n’apparaissent pas dans la comparaison initiale.
L’assurance emprunteur arrive en tête. Elle dépend de l’âge, de l’état de santé, du métier et du capital assuré. Sur un prêt long, son poids peut dépasser celui d’une petite différence de taux. Une banque qui affiche un taux légèrement plus élevé mais accepte une délégation d’assurance externe peut se révéler globalement moins chère qu’une concurrente au taux affiché plus bas qui impose son contrat maison.
Viennent ensuite les frais de dossier, les frais de garantie et les éventuels frais d’expertise. Puis les contreparties demandées : domiciliation des revenus, souscription de produits d’épargne ou d’assurance, engagement de durée. Ces éléments n’apparaissent pas dans la ligne du baromètre, mais ils pèsent sur le coût réel de l’opération. Une offre doit s’évaluer sur un coût global, jamais sur un seul pourcentage isolé.
Comparer plusieurs baromètres entre eux et repérer les écarts suspects
Les grilles publiées par les courtiers, les comparateurs et la presse spécialisée ne se recoupent jamais parfaitement. Cet écart est normal : périodes de collecte différentes, échantillons différents, définitions différentes du profil moyen.
Une recherche comme « empruntis baromètre des taux » montre bien cette diversité d’approches. Plutôt que de chercher la grille qui affiche le chiffre le plus favorable, comparez les écarts entre sources. Si toutes les publications situent une durée dans une même zone étroite, la référence est solide. Si l’une affiche un niveau nettement inférieur aux autres, il y a de fortes chances qu’elle se base sur un profil très favorisé ou sur une collecte ancienne.
Trois réflexes suffisent pour trier. Vérifiez la date, comparez la méthodologie affichée, et regardez si la grille distingue plusieurs profils ou si elle n’en présente qu’un. Une publication qui n’assume qu’une seule ligne, sans préciser à qui elle s’adresse, sert davantage la communication que l’information.
Passer de la grille à votre simulation de prêt immobilier
La lecture d’un baromètre n’a d’intérêt que si elle débouche sur une estimation personnelle. La méthode tient en quatre étapes.
Première étape, fixez votre capacité d’emprunt à partir de vos revenus réguliers, de vos charges existantes et d’un taux d’endettement raisonnable, sans oublier la part de l’assurance. Deuxième étape, testez plusieurs durées plutôt qu’une seule : la durée modifie à la fois le taux applicable et la mensualité supportable.
Troisième étape, situez votre profil dans la grille en toute honnêteté. Un apport de 10 %, un CDI récent et un crédit automobile en cours ne donnent pas accès aux mêmes lignes qu’un apport de 30 % avec une épargne résiduelle. Quatrième étape, intégrez les frais annexes : notaire, garantie, dossier, assurance. Un projet financé au bon taux mais sans marge pour ces postes reste fragile.
Une simulation n’est pas une offre. Elle donne un ordre de grandeur utile pour dialoguer avec les banques sans partir d’une page blanche, et pour repérer immédiatement une proposition qui sort du marché.
Erreurs fréquentes dans l’interprétation d’une grille de taux
Certaines confusions reviennent en boucle et coûtent cher, soit en temps perdu, soit en euros.
- Retenir le meilleur chiffre de la grille comme si c’était un tarif accessible à tous.
- Comparer une proposition d’assurance incluse avec une grille hors assurance.
- Se focaliser sur la première année alors que le prêt en dure vingt.
- Confondre taux nominal et coût total du crédit, deux indicateurs qui ne mesurent pas la même chose.
- Décider sur la base d’une prévision de baisse non réalisée.
- Oublier que la durée et le taux se négocient ensemble, pas séparément.
La dernière erreur est la plus discrète : croire qu’un baromètre constitue un argument de négociation en lui-même. Une grille publiée n’engage personne. Ce qui fait bouger une proposition, c’est une offre concurrente écrite, portant sur le même projet et la même durée.
Préparer un dossier qui se rapproche du bas de la fourchette
Les lignes les plus basses des baromètres ne sont pas réservées à une élite, mais elles supposent un dossier qui rassure. Quelques éléments font réellement la différence au moment de l’analyse.
La stabilité des revenus compte davantage que leur niveau brut. Deux années d’ancienneté dans l’entreprise, une situation professionnelle lisible et une absence de rupture récente pèsent plus qu’un salaire ponctuellement élevé. L’épargne résiduelle, distincte de l’apport, rassure aussi : elle montre une capacité à absorber un imprévu sans manquer une échéance.
La gestion des crédits en cours mérite une attention particulière. Un petit crédit à la consommation qui se termine dans quelques mois peut être soldé avant le dépôt du dossier, ce qui améliore mécaniquement le taux d’endettement et la lecture du profil. Enfin, la cohérence du projet compte : une durée alignée sur l’horizon de détention, un budget de travaux documenté, une copropriété dont les charges sont maîtrisées. Autant d’éléments qui n’apparaissent pas dans une grille de pourcentages, mais qui décident de la ligne sur laquelle vous serez placé.
Un baromètre des taux immobiliers est-il mis à jour chaque jour ?
Non. La plupart des grilles sont mensuelles, parfois hebdomadaires pour certaines sources. Une actualisation quotidienne serait trompeuse : les taux négociés bougent en continu, mais les échantillons exploitables ont besoin de temps pour devenir représentatifs. Une publication mensuelle avec une méthode claire vaut mieux qu’un chiffre renouvelé tous les matins sans explication.
Pourquoi ma banque propose-t-elle un taux plus haut que la grille affichée ?
Parce que la grille reflète une moyenne, souvent calculée sur un profil favorable. Votre apport, votre taux d’endettement, la nature de vos revenus, la durée demandée et le type de bien éloignent votre dossier de cette moyenne. S’ajoutent parfois des contreparties demandées par l’établissement, comme la domiciliation des revenus ou la souscription de produits annexes.
La durée choisie modifie-t-elle vraiment la ligne lue dans la grille ?
Oui, et de façon sensible. Les grilles présentent des lignes distinctes par durée parce que le risque porté par la banque n’est pas identique sur quinze, vingt ou vingt-cinq ans. Allonger la période réduit la mensualité mais augmente généralement le taux appliqué et le total des intérêts payés.
Faut-il attendre une baisse annoncée avant de déposer son dossier ?
Attendre se justifie seulement si votre projet le permet et si l’économie espérée est significative au regard de ce que vous risquez, notamment une hausse des prix du bien ou la perte d’une opportunité. Aucune prévision n’est certaine. Un dossier solide déposé au bon moment obtient souvent de meilleures conditions qu’un dossier moyen déposé après une baisse espérée.
Les baromètres intègrent-ils l’assurance emprunteur ?
Rarement, et c’est une source majeure de confusion. La plupart des grilles affichent un taux nominal hors assurance. Or l’assurance représente un coût réel, variable selon l’âge, le métier et le capital assuré. Deux offres au même taux nominal peuvent donc avoir des coûts totaux très différents.
Le niveau affiché est-il le même partout en France ?
Non. Les écarts entre zones tendues et zones détendues existent, même s’ils sont moins marqués que les écarts liés au profil de l’emprunteur. Une grille nationale donne une tendance d’ensemble, utile pour se situer, insuffisante pour anticiper précisément ce qu’une agence locale accordera.
Comment repérer une grille trop optimiste ?
Trois signaux doivent alerter : une date de collecte absente ou ancienne, une méthodologie non précisée, et un chiffre nettement inférieur à celui de toutes les autres sources. Une grille crédible explique qui elle mesure, quand elle a collecté et sur quel type de dossier elle s’appuie.
Un baromètre peut-il servir d’argument face à un conseiller bancaire ?
Il aide à comprendre le marché, mais il n’engage aucune banque. Ce qui pèse réellement dans une discussion, c’est une offre écrite concurrente, portant sur le même montant, la même durée et le même type de taux. Le baromètre sert à savoir si cette offre concurrente est cohérente, pas à exiger une ligne de grille.


